Uchinchi tomon logistika (3PL) auditi
Tovaringiz boshqa kompaniya omborida turgan bo'lsa ham, hisob va nazorat uchun javobgarlik sizda qoladi.
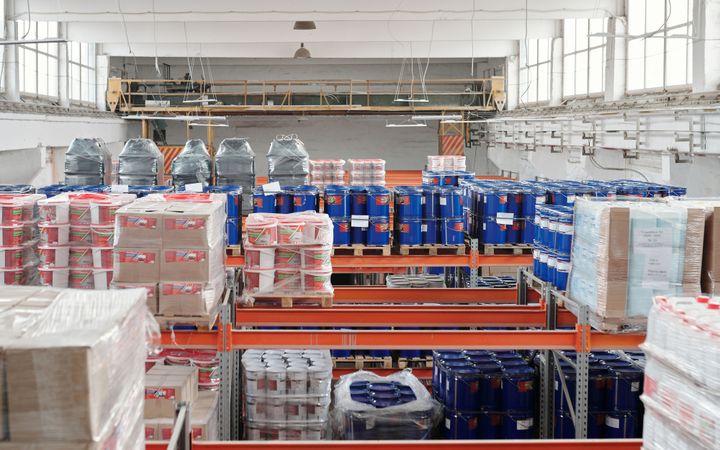
Bolalar o'yinchoqlarini marketplace'da sotadigan kompaniya butun tovarini Toshkent viloyatidagi 3PL operatorning omboriga topshirdi: o'z ombori yo'q, xodim kam, hammasi ixcham. Har oy operator Excel hisobot yuboradi va u doim «hammasi mos» deydi. Keyin sotuvchi kabinetida ko'rinadi: ikki hafta oldin bir model «tugadi» deb belgilangan, kompaniya hisobida esa o'sha model hamon 140 dona turibdi. Tovar boshqa kompaniyaning omborida yotgani javobgarlikni olib tashlamaydi: soliq, bank va hamkorlar oldida qoldiq uchun baribir siz javob berasiz. 3PL auditi masofadan turib berilgan ishonchni hujjat va sanoq bilan tekshiradi.
Avval shartnoma, keyin sanoq
Operator tekshiruvga ruxsat bermasa, auditor eshik oldida qoladi. Shuning uchun huquqlarni ish boshlanishidan oldin yozib qo'ying. Shartnomada quyidagilar bo'lsin (aniq so'zlarni yurist bilan kelishing):
- oldindan xabar berib (masalan, 2 ish kuni) omborga kirish va tanlab sanash huquqi, shubha bo'lsa esa qisqartirilgan muddat bilan;
- qoldiq hisobotining davriyligi va shakli: oyiga bir marta, tizimdan chiqarilgan fayl ko'rinishida;
- yo'qotishning yo'l qo'yiladigan normasi (foizda) va undan oshgan kamomadni qaysi narxda, qancha muddatda qoplash;
- sizning tovaringiz boshqa mijozlarniki bilan aralashmasligi, subpudratchi jalb qilish tartibi va sug'urta.
Uch manbani solishtirish
Auditor uchta raqamni yonma-yon qo'yadi: sizning hisobingiz (1C yoki Excel), operator hisoboti va haqiqiy sanoq. Asosiy tenglama oddiy: oy boshidagi qoldiq + kirim − jo'natma + qaytgan tovar = oy oxiridagi qoldiq.
Misol. Bitta o'yinchoq guruhida oy boshida 8 400 dona edi, oy davomida 3 000 dona kirim bo'ldi, marketplace buyurtmalari bo'yicha 2 760 dona jo'natildi, 140 dona qaytdi. Sizning hisobingizda 8 400 + 3 000 − 2 760 + 140 = 8 780 dona. Operator hisoboti esa 8 655 dona deydi. Farq 125 dona, donasining tannarxi 45 000 so'm bo'lsa, 5 625 000 so'm. Bu bir oy va bitta guruh uchun. Sababi raqamlardan ko'rinmaydi, uni harakatlar jurnalidan qidirish kerak: qaytgan tovarning bir qismi operatorda «tekshiruvda» maydonida turib hisobotga tushmagan, ikkita jo'natma esa kuryerga topshirilmasdan yopilgan bo'lishi mumkin.
Farq har doim ham o'g'irlik degani emas: ko'pincha u hisobga olinmagan qaytarish, noto'g'ri skanerlangan shtrix-kod yoki qadoqlash paytida almashib ketgan model tufayli chiqadi. Auditor sabab aniqlanmaguncha ayblov qilmaydi, lekin farq har oy takrorlanayotganini va qaysi guruhda to'planayotganini ko'rsatadi.
Operator hisobotida nimaga qarash kerak
- Hisobot tizimdan chiqarilganmi yoki qo'lda yig'ilgan Excel'mi: qo'lda tuzilgan faylni tuzatish oson.
- «Karantin», «tekshiruvda», «yaroqsiz» kabi holatlar: tovar qayerdadir turadi, sotuvga chiqmaydi va hisobotda ko'rinmasligi mumkin.
- Yuk kelgan sana bilan tizimga kiritilgan sana orasidagi muddat: marketplace'da tovar «bor» deb ko'rinishi uchun u operatorning tizimida bo'lishi kerak.
- Buyurtma tushgan vaqt va omborning jo'natish vaqti: kechikishlar tartibsizlikdan darak beradi.
Joyida bir kunlik tekshiruv
Hujjatlarni ko'rib bo'lgach, auditor omborga boradi. Odatiy reja:
- 30–40 pozitsiyani ikki yo'nalishda tanlab sanash: hisobdan javonga va javondan hisobga. Ikkinchisi hisobda yo'q tovarni topadi.
- Sizning tovaringiz alohida zonada yoki aniq belgilangan joyda turganini ko'rish.
- Kirish tartibini aniqlash: kim kiradi, jurnal bormi, kameralar nimani qamrab oladi.
- Bir nechta jo'natmani kuryerning imzosigacha kuzatish.
- Sizning vakilingiz tizimdagi ma'lumotni ko'rish huquqiga egami yoki faqat tayyor hisobotni oladimi, shuni aniqlash.
Odatiy xatolar
- Operator hisobotini yagona haqiqat deb qabul qilish va o'z hisobini yuritmaslik.
- Faqat umumiy sonni solishtirish: bir model ortiqcha, boshqasi kam bo'lsa, jami son mos kelib qoladi.
- Sanoqda faqat operator xodimlarining qatnashishi, sizning vakilingiz bo'lmasligi.
- Kamomad uchun javobgarlik va hisoblash tartibi shartnomada yozilmagan: nizo chiqqanda tomonlarda tayanch yo'q.
Xulosa
Tovarni boshqaga ishonib topshirish mumkin, hisob uchun javobgarlikni topshirib bo'lmaydi. OmborAudit 3PL tekshiruvini shartnoma shartlarini ko'rishdan boshlaydi, so'ng uch manbani solishtiradi va omborda tanlab sanoq o'tkazadi, shunda operator bilan suhbatga hujjatlangan raqamlar bilan borasiz.